PayPal
- 59.86KRecensioni
- 4,5
- Sviluppatore
- PayPal Mobile
- Rilasciato
- Unknown
Screenshot
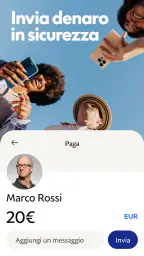
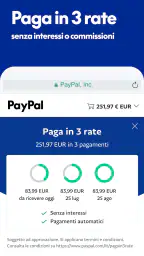
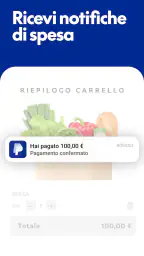
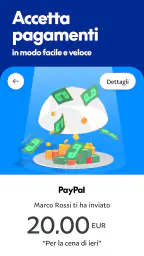
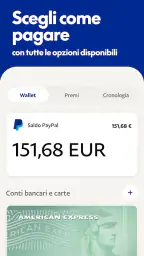
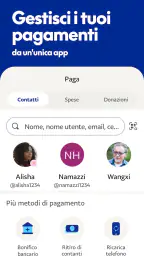
Quando devo inviare denaro o pagare qualcosa senza passare da una procedura complicata, PayPal è una delle prime applicazioni che apro. L’ho provata come strumento finanziario quotidiano e la mia impressione è chiara: è pensata per ridurre i passaggi tra la scelta di un pagamento e la sua conclusione, con un’esperienza che resta abbastanza accessibile anche a chi non usa spesso servizi digitali. Il suo punto forte non è stupire con funzioni spettacolari, ma rendere più semplice un’operazione che altrimenti può richiedere più tempo.
L’applicazione è sviluppata da PayPal Mobile, appartiene alla categoria della finanza ed è gratuita. La versione attuale è la 10.13.0, mentre il requisito minimo indicato è Android 8.0. È adatta a un pubblico molto ampio, anche perché la classificazione PEGI 3 la rende utilizzabile senza particolari limitazioni legate all’età. Naturalmente, la possibilità di usare davvero ogni funzione dipende dal proprio account e dal contesto in cui si effettuano i pagamenti.
Quanto è rapida nell’uso quotidiano
La sensazione di velocità nasce soprattutto dal fatto che non devo ricominciare ogni volta da zero. Dopo aver configurato il mio account, posso entrare nell’app, controllare le informazioni principali e procedere con un pagamento o un invio di denaro senza affrontare un percorso dispersivo. Questo è il tipo di rapidità che apprezzo di più in un’app finanziaria: non una semplice apertura veloce, ma meno esitazioni durante l’operazione.
In un caso concreto, immagino di dover rimborsare un amico dopo una cena. Invece di cercare contanti o recuperare coordinate bancarie, apro PayPal, verifico il destinatario e controllo l’importo prima di confermare. Il vantaggio non è soltanto il risparmio di tempo; è anche la possibilità di tenere separata quella piccola transazione da altre attività del conto corrente. Per importi ordinari e situazioni già note, il flusso mi sembra diretto.
La rapidità, però, non va confusa con l’assenza di controlli. In ambito finanziario è giusto che l’app chieda attenzione prima di una conferma, soprattutto quando il destinatario o l’importo non sono quelli abituali. Io preferisco dedicare qualche secondo alla verifica del nome e della cifra piuttosto che premere troppo in fretta. La vera comodità di PayPal è velocizzare il percorso senza eliminare il momento in cui controllo ciò che sto autorizzando.
Per chi compra spesso online, il vantaggio può essere ancora più evidente. Non devo inserire ogni volta gli stessi dati di pagamento nei diversi negozi che accettano il servizio. Questo riduce la digitazione e rende più pratico pagare da smartphone, specialmente quando sto usando una rete mobile o quando non ho voglia di compilare lunghi moduli su uno schermo piccolo.
Non la sceglierei invece soltanto perché mi aspetto che ogni operazione sia istantanea in qualunque situazione. La velocità percepita può dipendere dalla connessione, dall’accesso all’account e dai controlli richiesti durante una transazione. Per un pagamento urgente, controllo sempre prima che l’operazione sia stata effettivamente completata, invece di basarmi soltanto sul fatto che la schermata sia cambiata rapidamente.
Cosa succede quando l’uso diventa più intenso
PayPal dà il meglio di sé quando lo uso per poche operazioni mirate: un acquisto, un invio di denaro, una verifica del saldo o un controllo della cronologia. La situazione cambia quando devo consultare molti movimenti, ripetere numerose operazioni o passare rapidamente tra più parti dell’account. In quei momenti l’app smette di essere soltanto un pulsante per pagare e diventa uno strumento di gestione, quindi richiede più ordine da parte mia.
Un metodo che trovo utile è separare il controllo dall’azione. Prima verifico la cronologia e individuo il movimento corretto; soltanto dopo avvio un nuovo pagamento. Questo evita di confondere una transazione già eseguita con una ancora da completare. È un’abitudine semplice, ma in un’app finanziaria fa la differenza, soprattutto quando ho effettuato diversi acquisti ravvicinati.
Un altro aspetto pratico riguarda le notifiche e le ricevute. Non considero sufficiente vedere che un invio è partito: preferisco conservare mentalmente il riferimento dell’operazione e controllare la conferma finale. Se devo dimostrare a qualcuno di aver pagato, la cronologia è più utile di una memoria approssimativa. Questo rende l’app adatta anche a piccoli rimborsi ricorrenti, purché io mantenga una minima disciplina nel verificare i dettagli.
Durante un uso intenso, il limite principale non è necessariamente la quantità di funzioni, ma il rischio di perdere concentrazione. Un’app che raccoglie pagamenti e trasferimenti può diventare confusionaria se si procede automaticamente. Io consiglio di fermarsi prima dell’ultima conferma, rileggere destinatario e importo e non usare la cronologia come unica prova visiva senza esaminare la singola voce.
Per chi gestisce un’attività complessa, con molte riconciliazioni, documenti e controlli amministrativi, l’app mobile non dovrebbe essere considerata un sostituto completo degli strumenti professionali. La trovo più adatta alle operazioni personali e alla consultazione in movimento. Quando serve analizzare a fondo numerosi movimenti, preferisco uno schermo più grande e un sistema organizzativo dedicato.
Stabilità e recupero quando qualcosa interrompe il flusso
In un’app finanziaria la stabilità conta più dell’effetto grafico. La mia aspettativa è poter tornare all’app dopo un’interruzione e capire subito se l’operazione è stata conclusa, se è ancora da verificare oppure se devo riprovare. Questo è il punto in cui una buona esperienza di pagamento deve essere prudente: non basta permettere di ripetere un’azione, bisogna evitare che l’utente la duplichi per errore.
Se la connessione si interrompe mentre sto pagando, non ripeterei immediatamente il comando. Prima controllerei la cronologia o lo stato dell’operazione, perché un secondo tentativo potrebbe creare confusione. Questa è una delle regole più importanti che mi sento di dare a chi usa PayPal: quando una transazione sembra bloccata, verificare prima di riprovare è più sicuro che agire d’istinto.
Lo stesso vale dopo la chiusura improvvisa dell’app o il passaggio a un’altra applicazione. Al ritorno, controllo sempre la schermata principale e i movimenti recenti. Non considero un problema il fatto che un servizio finanziario richieda una nuova verifica in alcune circostanze; anzi, preferisco un comportamento prudente a un’app che conserva troppo a lungo una sessione senza chiedermi attenzione.
Il recupero non riguarda soltanto gli errori tecnici. Può servire anche quando mi accorgo di aver inserito un destinatario sbagliato o un importo non corretto. In questi casi PayPal non dovrebbe essere usato come una scorciatoia per correggere distrattamente un errore già commesso. La mia regola è ricontrollare tutto prima dell’invio e usare la cronologia per capire con precisione cosa è successo dopo.
La grande diffusione del servizio contribuisce alla mia fiducia iniziale: l’app supera i cento milioni di installazioni e raccoglie una media di 4,5 stelle. Questi numeri mi fanno pensare a un prodotto maturo e ampiamente adottato, ma non li interpreto come una garanzia assoluta per ogni singola esperienza. Un’app finanziaria può funzionare bene per un utente e risultare meno comoda per un altro, in base alle abitudini, al dispositivo e al tipo di operazione.
Impatto sul dispositivo e compatibilità
Il requisito minimo di Android 8.0 rende PayPal accessibile anche a chi non possiede uno smartphone recente. Questo è importante per chi vuole usare un dispositivo ancora funzionante senza doverlo sostituire soltanto per gestire i pagamenti. Allo stesso tempo, un sistema operativo compatibile non significa automaticamente che l’esperienza sarà identica su ogni telefono.
Su un dispositivo più datato, io terrei conto dello spazio libero, della memoria disponibile e del numero di applicazioni aperte. Non attribuirei automaticamente ogni rallentamento a PayPal: un telefono affollato o una connessione instabile possono influire sull’interazione. Prima di giudicare le prestazioni, chiuderei le app inutilizzate, aggiornerei il sistema quando possibile e riproverei in condizioni di rete più regolari.
Per l’uso quotidiano non mi aspetto che un’app finanziaria debba consumare risorse come un gioco complesso. Il suo compito principale è offrire accesso alle operazioni e alle informazioni dell’account, non mantenere attività pesanti sullo schermo per lunghi periodi. In pratica, la uso per sessioni brevi: apro, controllo, eseguo ciò che mi serve e chiudo. Questo approccio riduce anche il rischio di lasciare una sessione aperta mentre passo ad altre attività.
Chi utilizza un telefono condiviso o presta spesso il proprio dispositivo dovrebbe prestare particolare attenzione alla privacy. Non lascerei l’app aperta e non affiderei la conferma di un pagamento a un’altra persona soltanto perché il telefono è già sbloccato. La comodità di avere tutto a portata di mano richiede una gestione responsabile del dispositivo, soprattutto quando sono presenti informazioni finanziarie.
Su iPhone e su Android l’idea generale resta la stessa, ma non darei per scontato che ogni dettaglio visivo o ogni comportamento sia identico. La mia valutazione si concentra sull’esperienza mobile complessiva: PayPal è più utile quando voglio gestire rapidamente un’operazione già chiara, meno quando devo svolgere analisi approfondite o lavorare su molti dati contemporaneamente.
PayPal rispetto alle alternative più comuni
Il confronto più naturale è con il bonifico bancario. Il bonifico può essere preferibile quando devo trasferire denaro attraverso il mio conto corrente, mantenere una contabilità bancaria tradizionale o lavorare con procedure già stabilite. PayPal, invece, mi sembra più pratico per acquisti online, rimborsi tra persone e situazioni in cui voglio evitare di inserire ogni volta gli stessi dati nei diversi servizi.
Rispetto al contante, il vantaggio è la tracciabilità digitale. Posso consultare la cronologia invece di affidarmi a ricevute cartacee o alla memoria. Il contante resta però più semplice in contesti in cui il destinatario non usa servizi digitali o in cui non voglio dipendere da telefono, connessione e accesso all’account.
Le app bancarie possono risultare migliori per chi desidera concentrare saldo, movimenti e operazioni direttamente nel conto principale. Io sceglierei PayPal quando la priorità è la flessibilità nei pagamenti online o nei rimborsi, non quando voglio sostituire l’app della mia banca. Le due soluzioni possono convivere, ma è importante sapere quale usare per ogni scopo, così evito di distribuire le informazioni finanziarie senza una ragione concreta.
Rispetto a un’app di pagamento molto essenziale, PayPal può sembrare meno immediata a chi cerca soltanto un invio rapido tra due persone. La sua forza è essere riconoscibile in molti contesti di acquisto e offrire un punto centrale per diverse operazioni. Il compromesso è che devo prestare più attenzione alla destinazione del denaro e alla cronologia, invece di trattarla come un semplice messaggio istantaneo.
Per chi la consiglio e quando sceglierei altro
La consiglierei a chi compra spesso online, divide spese con amici o familiari e vuole avere una cronologia consultabile delle proprie operazioni. È una scelta sensata anche per chi desidera ridurre la digitazione durante i pagamenti e preferisce un’app finanziaria conosciuta, gratuita e compatibile con una versione non recente di Android.
La eviterei come soluzione principale per chi non vuole creare o gestire un account digitale, per chi usa esclusivamente contanti o per chi ha bisogno di strumenti professionali di contabilità. Non la sceglierei nemmeno come unica risposta a ogni esigenza finanziaria: per il controllo completo del conto, per operazioni bancarie tradizionali o per analisi estese, l’app della banca o un software dedicato possono essere più appropriati.
La versione PEGI 3 indica un’app adatta a un pubblico generale, ma questo non significa che un bambino debba gestire pagamenti autonomamente. Il denaro digitale richiede supervisione e consapevolezza. Anche per un adulto, la semplicità dell’interfaccia non deve trasformarsi in fretta: prima di confermare, controllerei sempre destinatario, importo e stato dell’operazione.
Nel complesso, la considero una soluzione equilibrata per chi cerca pagamenti mobili più ordinati e meno macchinosi. Non elimina ogni possibile attesa, non sostituisce una banca e non rende irrilevante la prudenza dell’utente. Però, quando la uso per lo scopo giusto, mi permette di completare operazioni comuni con pochi passaggi e di ritrovare più facilmente ciò che ho fatto.
La mia conclusione è positiva soprattutto sul piano pratico: PayPal è stabile come concetto d’uso, accessibile su dispositivi non recentissimi e adatta a sessioni brevi in cui voglio pagare, inviare denaro o controllare un movimento. La sua grande diffusione, con circa sessanta mila recensioni e oltre tre milioni di valutazioni, conferma quanto sia entrata nelle abitudini di molti utenti, anche se non sostituisce il mio giudizio personale.
Se vuoi un portafoglio digitale gratuito per acquisti online e rimborsi quotidiani, PayPal merita di essere provata. Io la userei con una procedura semplice: verificare il destinatario, controllare l’importo, attendere la conferma e consultare la cronologia se qualcosa sembra interrompersi. Con queste precauzioni, la rapidità diventa un vantaggio reale invece di una fonte di errori.
Per me, il risultato finale è quello di uno strumento finanziario mobile concreto, più utile nella vita di tutti i giorni che nelle attività amministrative complesse. Non è la scelta migliore per ogni persona, ma per chi vuole pagare e inviare denaro senza ripetere continuamente le stesse operazioni, PayPal offre un buon equilibrio tra semplicità, accessibilità e controllo.
In evidenza
- Pagamenti online rapidi senza condividere i dati della carta
- Ampia diffusione tra negozi e servizi digitali
- Possibilità di collegare più carte e conti bancari
- Notifiche immediate per controllare le transazioni
- Protezione acquisti disponibile per operazioni idonee
Limitazioni
- Alcune transazioni possono prevedere commissioni aggiuntive
- Il cambio valuta può includere costi poco evidenti
- L’assistenza clienti non è sempre rapida
- Un conto limitato può bloccare temporaneamente i fondi
- Non tutti i venditori accettano PayPal come metodo di pagamento
Domande frequenti
Che cos’è PayPal e come funziona?
PayPal è un servizio di pagamento digitale che consente di inviare e ricevere denaro, acquistare prodotti online e gestire alcune operazioni finanziarie dall’app o dal sito web. Dopo la registrazione, puoi collegare una carta di pagamento o un conto bancario e usare PayPal senza comunicare direttamente i dati della carta a ogni negozio. Le funzioni disponibili possono variare in base al Paese e al tipo di conto.
PayPal è sicuro da usare per pagamenti e trasferimenti?
PayPal utilizza sistemi di autenticazione, crittografia e monitoraggio delle transazioni per contribuire alla protezione dell’account. È comunque importante attivare la verifica in due passaggi, scegliere una password esclusiva e controllare con attenzione notifiche e movimenti. PayPal può offrire programmi di protezione per determinati acquisti, ma non tutte le transazioni o situazioni sono necessariamente coperte: conviene consultare sempre condizioni e limitazioni aggiornate.
Quanto costa usare PayPal?
La creazione di un conto PayPal generalmente non prevede un costo, ma alcune operazioni possono comportare commissioni. Gli addebiti dipendono, tra gli altri fattori, dal tipo di transazione, dalla valuta, dal Paese del destinatario, dalla conversione valutaria e dall’eventuale utilizzo di servizi specifici. Prima di confermare un pagamento o un trasferimento, l’app normalmente mostra i costi applicabili; verifica sempre l’importo finale visualizzato.
Posso collegare una carta o un conto bancario a PayPal?
Sì, normalmente puoi collegare all’account una carta di credito, debito o prepagata compatibile e, dove previsto, un conto bancario. L’app può richiedere una verifica per confermare che il metodo di pagamento appartenga effettivamente a te. Non tutte le carte o banche sono supportate, e alcuni istituti possono applicare proprie commissioni. In caso di rifiuto, controlla i dati inseriti o contatta la banca.
Cosa posso fare se un pagamento è errato o compare un’attività sospetta?
Se noti un pagamento non autorizzato, un accesso insolito o un trasferimento errato, intervieni rapidamente dall’app controllando i dettagli della transazione e utilizzando il Centro risoluzioni o l’assistenza PayPal. Cambia immediatamente la password e attiva la verifica in due passaggi, se non l’hai già fatto. Evita di rispondere a email sospette e non condividere mai codici di sicurezza o credenziali con altre persone.


